Durante décadas, el descapotable ocupó un nicho pequeño pero reconocible del mercado automovilístico europeo. Nunca fue un producto de gran volumen, pero casi todos los grandes fabricantes tenían motivos para ofrecer uno: como deportivo, como modelo compacto orientado al estilo de vida o como versión abierta de un cupé existente.
Ese nicho se está reduciendo.
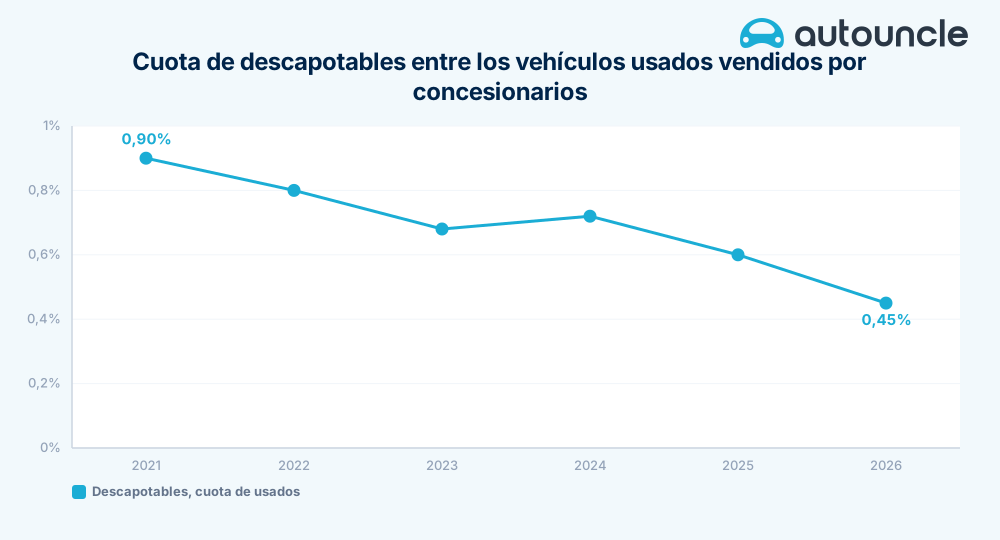
En España, los descapotables representaron el 0,90 % de los vehículos usados vendidos por concesionarios en los siete primeros meses de 2021. Cinco años después, su cuota había caído al 0,42 %. La tendencia descendente a largo plazo sigue siendo clara incluso teniendo en cuenta una pequeña fluctuación en 2024 en la serie que combina varias fuentes.
El mercado de vehículos nuevos apunta en la misma dirección.
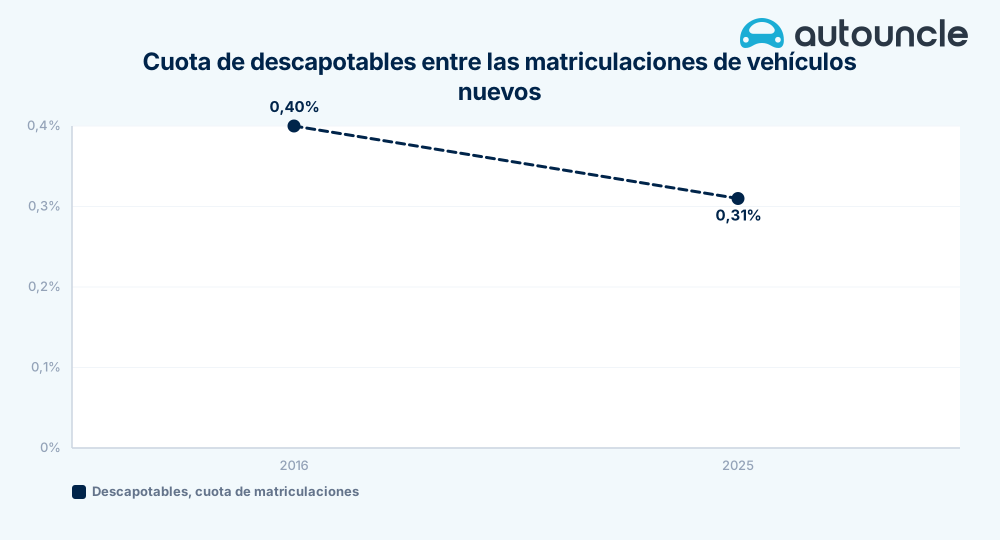
En 2016, los descapotables representaban el 0,40 % de los vehículos nuevos matriculados en España. En 2025, esa cifra había caído al 0,31 %. En términos absolutos, supone pasar de unos 4.600 descapotables nuevos al año a unos 3.600, una caída de aproximadamente el 22 %.
Ninguna de las dos estadísticas, por sí sola, describe un desplome. Juntas reflejan algo potencialmente más relevante: el flujo de descapotables que se incorporan al parque automovilístico europeo se está reduciendo.
Y la electrificación está haciendo que sea especialmente difícil volver a ampliar ese flujo.
Una carrocería que no encaja fácilmente en la era del vehículo eléctrico
La industria del automóvil ha logrado electrificar casi todos los principales tipos de carrocería. Hay compactos, berlinas, familiares, SUV, furgonetas, limusinas de lujo y vehículos de altas prestaciones con propulsión eléctrica.
El descapotable sigue siendo una de las excepciones más evidentes.
En 2026, ADAC identifica esencialmente dos descapotables totalmente eléctricos propiamente dichos disponibles en Europa entre fabricantes de automóviles convencionales: el MG Cyberster y el Maserati GranCabrio Folgore. MG describe el Cyberster como un roadster totalmente eléctrico con capota de accionamiento eléctrico, mientras que Maserati comercializa el GranCabrio Folgore como un descapotable de cuatro plazas totalmente eléctrico.
Es una oferta sorprendentemente reducida en un mercado europeo de vehículos eléctricos que ya cuenta con decenas de modelos convencionales.
Y ninguno de los dos vehículos ofrece una referencia clara para un descapotable eléctrico destinado al gran público. Según ADAC, el Cyberster parte de unos 65.000 € en Alemania, mientras que el GranCabrio Folgore supera los 200.000 €. Por ello, ADAC considera que el MG está prácticamente solo a la hora de ofrecer una propuesta seria de roadster eléctrico en un nivel de precio que se aproxime al segmento premium convencional.
El Fiat 500e se incluye a veces en los debates sobre descapotables eléctricos, pero su techo de lona se repliega mientras los largueros estructurales del techo permanecen en su sitio. ADAC lo caracteriza como una solución parcialmente descapotable, más que como un cabriolet tradicional.
Hay una razón por la que los fabricantes se han mostrado reacios a ir más allá.
Quitar el techo, añadir una batería
El techo de un coche convencional forma parte de su estructura. Al eliminarlo, los ingenieros tienen que recuperar en otras zonas de la carrocería parte de la rigidez perdida.
Ese problema es anterior a los coches eléctricos. Tradicionalmente, los descapotables han necesitado refuerzos adicionales en el suelo, los largueros laterales y otras zonas de la carrocería para evitar una flexión excesiva y mantener el comportamiento en caso de choque.
Un vehículo eléctrico de batería complica esa ecuación.
Su gran batería ya añade una masa considerable y ocupa gran parte del suelo, precisamente la zona que los ingenieros pueden utilizar al reforzar una carrocería abierta. Hacer la estructura más resistente puede implicar, por tanto, añadir todavía más material y peso, o recurrir a soluciones de ingeniería más ligeras pero más costosas.
“La rápida adopción de los vehículos eléctricos ha tenido un impacto negativo en los descapotables. Eliminar el techo reduce la rigidez estructural del coche, mientras que la batería añade un peso considerable y ocupa espacio en el suelo que los ingenieros utilizarían normalmente para reforzar la estructura. Estos retos pueden abordarse con estructuras más resistentes y materiales ligeros, pero hacerlo suele aumentar tanto el coste como el peso total del vehículo.” — Mads Noergaard, analista de mercado, AutoUncle
En un vehículo eléctrico, esto crea un círculo vicioso desde el punto de vista de la ingeniería.
Añadir refuerzos hace que el coche pese más. Un mayor peso puede aumentar el consumo de energía, lo que obliga a aceptar una menor autonomía o a incorporar más capacidad de batería. Una batería mayor añade todavía más peso y coste. Los materiales ligeros pueden ayudar, pero también tienden a desplazar el vehículo hacia segmentos de precio más altos.
El Maserati GranCabrio Folgore ilustra hasta dónde pueden llegar las cifras. ADAC indica un peso en vacío, según la definición de la UE, de 2.340 kg.
Ninguno de estos retos hace imposible un descapotable eléctrico. El Cyberster y el GranCabrio lo demuestran. El problema es fabricarlo a un precio viable y en cantidades suficientes para que tenga sentido comercial.
Las bajas ventas dificultan justificar unos costes de ingeniería elevados
Ese puede ser, en última instancia, el obstáculo más importante.
Desarrollar una estructura de carrocería específica es más fácil de justificar cuando los fabricantes esperan vender decenas o cientos de miles de vehículos sobre una misma plataforma. Los descapotables se sitúan en el extremo opuesto del mercado.
En España, ya representan bastante menos del 1 % tanto de las matriculaciones de vehículos nuevos como de las ventas de vehículos usados por parte de concesionarios. Realizar una inversión importante para desarrollar una versión eléctrica de batería específica implica, por tanto, repartir los costes adicionales de desarrollo y fabricación entre un número muy reducido de vehículos.
Esto puede convertirse en un círculo vicioso: la caída de la demanda lleva a los fabricantes a ofrecer menos descapotables; menos modelos dan a los consumidores menos oportunidades de comprar uno; y la transición a plataformas eléctricas eleva el coste de introducir sustitutos.
Las perspectivas de ADAC muestran lo escasa que sigue siendo la próxima generación. La organización señala que el Polestar 6 podría no llegar antes de 2029, mientras que el futuro del Tesla Roadster sigue siendo incierto y Porsche ha reconsiderado en repetidas ocasiones el calendario y la orientación de la próxima generación del 718.
Para los compradores acostumbrados a que aparezcan versiones eléctricas de casi cualquier otro tipo de vehículo, el descapotable es cada vez más la excepción.
El mercado de usados empieza a mostrar las consecuencias
El efecto también empieza a ser visible en fases posteriores del mercado.
Los vehículos usados reflejan de forma natural lo que los fabricantes vendieron varios años antes. Por eso, la oferta que llega hoy a los concesionarios todavía contiene descapotables con motor de combustión producidos cuando los fabricantes ofrecían muchos más modelos descapotables.
Pero ese conjunto de vehículos va envejeciendo. Como se muestra arriba, los datos de AutoUncle para España sitúan la caída del segmento de descapotables usados en más de la mitad en cinco años.
La electrificación todavía no ha sustituido esa oferta de la era de la combustión que está desapareciendo. Los vehículos eléctricos de batería y los híbridos representaron conjuntamente el 19 % de los descapotables usados vendidos en los siete primeros meses de 2026, frente al 23 % del mercado español de vehículos usados en su conjunto. Entre los descapotables totalmente eléctricos que cambian de manos, los volúmenes siguen siendo muy reducidos.
Esto no demuestra que la adopción de vehículos eléctricos haya causado por sí sola el descenso de los descapotables. Otros tipos de carrocería de bajo volumen también atraviesan dificultades: el cupé, el punto de comparación más cercano al descapotable, cayó del 2,10 % al 1,17 % de los vehículos usados vendidos en el mismo periodo, y del 0,84 % al 0,27 % de las matriculaciones de vehículos nuevos, lo que apunta a cambios más amplios en las gamas de modelos de los fabricantes y en las preferencias de los consumidores.
Pero los descapotables afrontan algo que los cupés no: la electrificación agrava su problema de ingeniería de base precisamente cuando sus bajos volúmenes de ventas hacen que resolverlo resulte menos atractivo desde el punto de vista económico.
Sobre los datos
Las cuotas de vehículos usados comparan el periodo de enero a julio entre 2021 y 2026. Se incluyen vehículos de hasta diez años de antigüedad, con un límite móvil entre el año del modelo y el año de venta. Una de las tres fuentes seguidas no tiene volumen antes de 2023; al contrastar los datos con la fuente presente durante todo el periodo, el descenso se mantiene sin excepción, aunque la serie combinada muestra un breve repunte en 2024. Las cifras de vehículos nuevos proceden de los registros nacionales de matriculación y abarcan años naturales completos. Las cifras de híbridos combinan híbridos convencionales y enchufables; el tipo de carrocería procede de los anuncios, no de un registro, por lo que no es fiable a nivel de modelo.